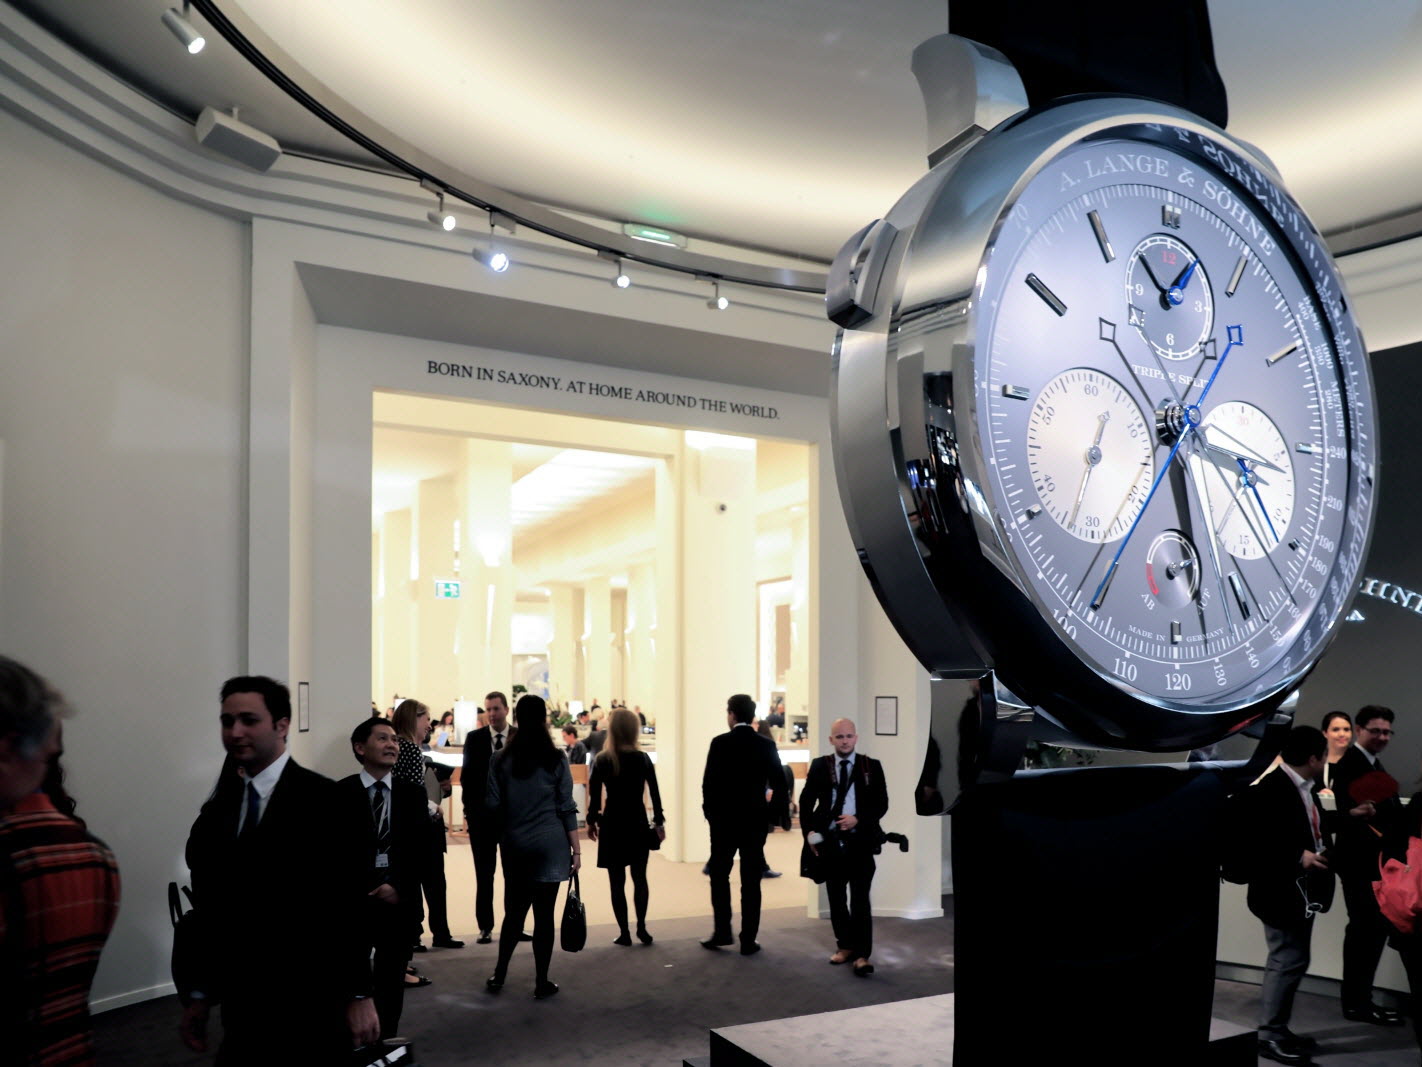
Depuis la crise sanitaire, le phénomène des Geneva Watch Days a connu une croissance exponentielle. À peine 17 maisons indépendantes y étaient réunies en 2020, il n’y avait cependant plus de temps pour attendre : aujourd’hui, ce rendez-vous horloger regroupe plus de 70 créations dispersées dans les cinq quartiers genevois. Contrairement aux grandes expositions traditionnelles, cette organisation décentralisée privilégie des espaces communs, des boutiques locales et des hôtels plutôt qu’un immense hall, une stratégie adaptée aux micro-marques moins en mesure de s’imposer sur les marchés mondiaux.
L’industrie suisse horlogère, quant à elle, se trouve dans un contexte complexe. Les exportations ont chuté de 4,8 % en 2025, avec 14,6 millions de montres vendues pour un chiffre total de 25,6 milliards de francs. Si les volumes baissent, la valeur des produits haut de gamme résiste : une hausse de +9,6 % a été constatée en juillet 2026, principalement grâce aux montres dépassant 3 000 francs.
Le « Swiss Made » – cette référence historique au savoir-faire suisse – est aujourd’hui sous pression. La réglementation exige que 60 % du coût de fabrication soit réalisé en Suisse et que 50 % des composants soient produits ici, mais le bracelet n’entre même pas dans cette définition. Une réalité ancienne s’est réactualisée : dès les années 1960, l’industrie suisse produisait des pièces à Hongkong pour préserver sa compétitivité sans compromettre la qualité du mouvement. En 2025, près de 350 millions de dollars d’éléments de montres provenaient déjà de Chine.
Même les nouveaux acteurs, comme Kollokium qui affirme ne pas être une entreprise horlogère traditionnelle, s’appuient sur des mécanismes suisses. Le « Swiss Made » n’a donc pas disparu : il a simplement évolué pour devenir un concept plus ouvert, marqué par la réinvention continue et l’adoption d’une chaîne de valeur internationale.